Накопительный счёт — это банковский счёт, на остаток которого банк начисляет проценты, а деньги можно в любой момент пополнить или снять без потери дохода. Проценты считают либо на ежедневный остаток, либо на минимальный остаток за месяц, а выплачивают обычно раз в месяц. Главное отличие от вклада — свобода: нет срока, но и ставка обычно не фиксирована — банк может её менять. Поэтому счёт удобен для «подушки безопасности» и денег, которые могут понадобиться скоро.
Ниже разберём по шагам: как устроен счёт, как считаются проценты, чем он отличается от вклада и карты, какие у него подвохи и как пользоваться им с толком. 
Как работает накопительный счёт простыми словами
Представьте копилку, за хранение денег в которой банк вам доплачивает. Вы открываете счёт — обычно в приложении за пару минут, если уже есть карта этого банка, — переводите на него деньги, и с этого момента на остаток начинают «капать» проценты.
У накопительного счёта нет срока: он действует, пока вы его не закроете. Нет и обязательной суммы — положить можно хоть 100 рублей, хоть миллион. Деньги на счёте не «замораживаются»: их можно в любой момент перевести на карту и потратить.
Платить картой прямо со счёта обычно нельзя — сначала деньги переводят на свою карту. Это осознанное ограничение: счёт задуман для хранения, а не для расходов.
Что указано в условиях счёта
- Ставка — сколько процентов годовых банк платит на остаток. Она может быть одной для всех сумм или ступенчатой: на разные части остатка — разная ставка.
- Способ расчёта — на ежедневный или на минимальный остаток (подробно ниже).
- Когда выплачивают проценты — чаще всего раз в месяц, в определённый день или в день открытия счёта.
- Дополнительные условия — например, повышенная ставка только для новых клиентов в первые месяцы, при платной подписке или при определённой сумме покупок по карте банка.
- Ограничения — лимиты на остаток, на который начисляется повышенный процент, комиссии за переводы в другие банки.
Как начисляются проценты на накопительный счёт
Проценты указывают в годовых, но начисляют за каждый день или за месяц. Годовую ставку делят на число дней в году и умножают на сумму, которая лежит на счёте. Важно, какую сумму банк берёт за основу.
Проценты на ежедневный остаток
Банк каждый день смотрит, сколько денег на счёте в конце дня, и начисляет проценты за этот день. Раз в месяц всё начисленное выплачивают на счёт.
Пример расчёта с условной ставкой 12 % годовых: на счёте 100 000 рублей. За один день набегает 100 000 × 12 % ÷ 365 ≈ 32,9 рубля, за 30 дней — около 986 рублей. Если в середине месяца вы сняли 50 000 рублей, остальные дни проценты пойдут уже на 50 000 — но то, что набежало раньше, не пропадёт.
Этот способ самый понятный: каждый рубль работает ровно столько дней, сколько лежит на счёте.
Проценты на минимальный остаток
Банк смотрит, какая самая маленькая сумма была на счёте за расчётный месяц, и начисляет проценты только на неё. Пример: 1-го числа вы положили 100 000 рублей, 20-го сняли 90 000, а 25-го вернули обратно. Минимальный остаток за месяц — 10 000 рублей, и проценты за весь месяц будут начислены только на них.
Подвох здесь в том, что даже короткое снятие сильно уменьшает доход. Если деньги вам могут понадобиться в любой момент, счёт с начислением на ежедневный остаток обычно удобнее.
Капитализация процентов
Капитализация — это когда выплаченные проценты добавляются к сумме на счёте, и в следующем месяце проценты начисляются уже и на них. У накопительных счетов она обычно есть: проценты зачисляют на тот же счёт. Благодаря этому за год доход получается немного больше, чем простая годовая ставка, — при условии, что ставка не менялась и вы не снимали деньги.
Что будет, если закрыть счёт или снять всё до выплаты
Здесь правила разные. Одни банки при закрытии счёта выплачивают проценты, начисленные за неполный месяц, другие — нет. При начислении на минимальный остаток снятие всей суммы обнуляет доход за месяц. Точный ответ — в условиях конкретного счёта, обычно в разделе о порядке начисления процентов.
Чем накопительный счёт отличается от вклада и от карты
| Накопительный счёт | Вклад | Процент на остаток по карте | |
|---|---|---|---|
| Срок | Нет, бессрочный | Есть, от месяца до нескольких лет | Нет |
| Снять деньги | В любой момент без потери процентов | Досрочно — часто с потерей части дохода, зависит от условий вклада | В любой момент |
| Ставка | Обычно не фиксирована, банк может менять | Фиксируется на весь срок | Банк может менять, часто есть условия по тратам |
| Платить покупки | Обычно нельзя, сначала перевод на карту | Нельзя | Можно |
| Страхование АСВ | Обычно да, если банк в системе страхования | Обычно да | Обычно да |
Главный практический вывод: вклад даёт уверенность в ставке, а накопительный счёт — свободу. Если ставки в экономике падают, вклад, открытый раньше, сохраняет прежний процент, а ставку по накопительному счёту банк снизит. Если ставки растут — наоборот, накопительный счёт может догнать и обогнать старый вклад.
Как пользоваться накопительным счётом правильно
Для каких денег он подходит
- Финансовая подушка — запас на 3–6 месяцев расходов на случай болезни или потери работы. Деньги должны быть доступны сразу, и накопительный счёт это даёт.
- Цель на ближайшие месяцы — отпуск, ремонт, крупная покупка.
- Зарплата до трат — часть денег можно переводить на счёт сразу после зарплаты и возвращать на карту по мере надобности. При начислении на ежедневный остаток это приносит небольшой доход.
- Временная «стоянка» — когда вы ещё не решили, куда положить деньги надолго.
Как открыть счёт
- Сравните условия нескольких банков: ставку, способ расчёта, условия повышенного процента, комиссии.
- Откройте счёт в приложении или интернет-банке. Если вы не клиент банка, понадобится паспорт и, как правило, оформление карты или визит в отделение.
- Переведите деньги с карты. Переводы между своими счетами в одном банке обычно бесплатны, из другого банка удобно переводить через СБП (систему быстрых платежей).
- Проверьте в приложении, что счёт пополнен и указана ставка.
Советы по использованию
- Следите за ставкой. Банк может снизить её; как он предупреждает об этом, указано в условиях счёта. Раз в месяц-два загляните в условия.
- Читайте условия промоставки. Высокий процент «для новых клиентов» часто действует только первые месяцы и на ограниченную сумму. После этого ставка становится обычной.
- Не держите всё в одном банке сверх лимита страхования (о нём ниже).
- Не путайте счёт с картой. Если повышенная ставка зависит от трат по карте или от подписки, посчитайте, окупаются ли эти условия.
- Проверяйте комиссии за выводы в другие банки: иногда бесплатен только перевод внутри банка или до определённой суммы в месяц.
Какие у накопительного счёта минусы и подвохи
- Ставка не зафиксирована. Это главный минус: сегодня процент высокий, через месяц его могут снизить.
- Повышенная ставка с условиями. Рекламный процент может относиться только к первым месяцам, к определённой сумме или требовать подписки и покупок.
- Начисление на минимальный остаток сильно уменьшает доход, если вы снимаете деньги в течение месяца.
- Ступенчатые ставки. Повышенный процент может действовать только на часть суммы, а на остальное — пониженный.
- Инфляция. Если ставка ниже роста цен, деньги на счёте сохраняются хуже, чем кажется. Накопительный счёт — способ хранить деньги, а не заработать много.
Застрахованы ли деньги на накопительном счёте
Как правило, да. Накопительные счета в банках, которые входят в систему страхования вкладов, застрахованы так же, как вклады и деньги на картах. Если у банка отзовут лицензию, Агентство по страхованию вкладов (АСВ) вернёт деньги в пределах 1,4 млн рублей на одного человека в одном банке — как правило, вместе с начисленными процентами; точный порядок задаёт закон о страховании вкладов. Лимит считается суммарно по всем вашим счетам и вкладам в этом банке.
Если сумма больше, её разумно разделить между несколькими банками. Перед открытием счёта уточните, входит ли банк в систему страхования вкладов.
Нужно ли платить налог с процентов
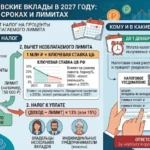
С процентов по вкладам и накопительным счетам платят НДФЛ, но не со всей суммы. Есть необлагаемый лимит: 1 млн рублей, умноженный на максимальную ключевую ставку ЦБ из тех, что действовали на 1-е число каждого месяца года. Если ставка была выше только в середине месяца, это значение не учитывается. Налог берут только с процентов сверх этого лимита, причём доходы по всем банкам складываются.
Сами вы ничего не считаете и декларацию не подаёте: банки передают данные в налоговую, она рассчитывает налог и присылает уведомление в личный кабинет налогоплательщика или на Госуслуги. Заплатить нужно до 1 декабря следующего года. Подробности — на сайте ФНС.
Часто задаваемые вопросы
Итоги
- Накопительный счёт — бессрочный счёт, где на остаток начисляются проценты, а деньги можно снять в любой момент.
- Проценты считают на ежедневный или минимальный остаток; первый способ обычно удобнее, если деньги часто нужны.
- Ставку банк может менять, а повышенный процент часто действует временно или с условиями — читайте их.
- Деньги, как правило, застрахованы АСВ в пределах 1,4 млн рублей в одном банке, если банк входит в систему страхования.
- Налог платят только с процентов сверх необлагаемого лимита, налоговая считает его сама.

 Кредит наличными без залога: как выбрать и не переплатить
 Взять кредит в банке под низкий процент в апреле 2026 года: где оформить выгодно и быстро
 Кредит по паспорту в апреле 2026 году: где взять и реально ли оформить по одному документу
 Кредит на образование: программы кредитования в 2024 году
 Обзор рефинансирования в Т-Банке в 2024 году: условия, плюсы и минусы
 WB Кэш: что это такое и как пользоваться кредитным лимитом WB Банка
 Яндекс Сплит: как оплатить частями без кредита — условия и нюансы
 Карта «Апельсин» в «Пятёрочке»: в чём подвох? Разбор условий и скрытых нюансов
 Бесплатные дебетовые карты с кэшбэком рублями в апреле 2026 года
 Кредитные карты по паспорту с моментальным решением в апреле 2026 года: как оформить онлайн и получить с доставкой


